Domain pro-world.de kaufen?
Wir ziehen mit dem Projekt
pro-world.de um.
Sind Sie am Kauf der Domain
pro-world.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pro-world.de kaufen?
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **

Ähnliche Suchbegriffe für Internationale Rechnungslegung
Top-Angebote
Produkte zum Begriff Internationale Rechnungslegung:
-
Internationale Rechnungslegung von Nonprofit-Organisationen, Fachbücher von Yasmine BassenMit der steigenden Konkurrenz um Mittel nehmen auch die Bemühungen von Nonprofit-Organisationen (NPOs) um Transparenz ihrer Organisationstätigkeiten zu. Zur Transparenz gehören Informationen zur finanziellen Lage der Organisation. NPOs sind indes nicht nur national, sondern auch international organisiert. Aus diesem Grund steigt auch das Bedürfnis nach einer internationalen Rechnungslegung. Wollen Nonprofit-Organisationen einen Abschluss nach internationalen Rechnungslegungsstandards aufstellen, so können sie auf die International Financial Reporting Standards (IFRS) zurückgreifen. Die IFRS wurden indes für gewinnorientierte Unternehmen entwickelt und so können sich bezüglich der Anwendung durch NPOs Probleme ergeben. Die Verfasserin untersucht aus diesem Grund ausführlich, inwieweit und wie Nonprofit-Organisationen konkret die IFRS anwenden können. Die Arbeit bietet insofern NPOs, die die IFRS freiwillig anwenden möchten, eine Entscheidungs- und Anwendungshilfe.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handelsrechtliche Rechnungslegung, Fachbücher von Sven SchäferDas Lehrbuch stellt umfassend die Ansatz-, Bewertungs- und Ausweisregelungen sowie Grundlagen der handelsrechtlichen Rechnungslegung für Zwecke der Erstellung des Jahresabschlusses und Lageberichts dar. Zur Erhöhung des Verständnisses der komplexen Inhalte finden sich eine Vielzahl in den Text integrierter Beispiele. Am Buchende finden sich darüber hinaus Übungsaufgaben mit Lösungshinweisen zur Vertiefung und Klausurvorbereitung. Die 2. Auflage dient der Aktualisierung und ergänzt den Inhalt insbesondere um die Rechnungslegung von Pensionsrückstellungen und Derivaten sowie die Bilanzierung von Sicherungsbeziehungen.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
Top-Angebote
Produkte zum Begriff Internationale Rechnungslegung:
-
Internationale Rechnungslegung, Fachbücher von Rainer BuchholzDas Fachbuch 'Internationale Rechnungslegung' richtet sich an Studierende, die sich einen schnellen und praxisnahen Einstieg in die internationalen Rechnungslegungsstandards wünschen. Das Lehrbuch bietet eine umfassende Darstellung der zentralen Vorschriften nach IFRS und HGB, unterstützt durch über 200 Abbildungen, die komplexe Zusammenhänge anschaulich visualisieren. Zahlreiche Merksätze, Beispiele und Übungen erleichtern das Verständnis und fördern die Anwendung des Gelernten. Die 17. Auflage beinhaltet zudem eine detaillierte Darstellung des neuen Aufbaus der GuV-Rechnung sowie eine erweiterte Behandlung der latenten Steuern bei Finanzinstrumenten und der Bilanzierung von betrieblichen Gebäuden. Über 300 Aufgaben und eine Übungsklausur mit Lösungen bieten zusätzliche Übungsmöglichkeiten, um das Wissen zu festigen. Das Buch ist mit einem kartonierten Einband versehen und in deutscher Sprache verfasst. Es ist als Schulbuch konzipiert und eignet sich ideal für den Einsatz im Studium sowie zur Vorbereitung auf Prüfungen im Bereich der internationalen Rechnungslegung.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationale Rechnungslegung, Fachbücher von Daniel Zorn, Reinhard HeydLeicht verständlich erklärt das Buch, was Studierende über die IFRS wissen müssen: Themen sind unter anderem die Grundzüge der Rechnungslegung, die bilanzielle Behandlung von Sachanlagen, Leasing, Finanzinstrumenten, Vorräten und Verpflichtungen sowie ausgewählte Konsolidierungsfragen. In bewährter Basics-Aufbereitung sorgen viele Definitionen, Abbildungen und Beispiele für den schnellen Durchblick.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationale Rechnungslegung von Nonprofit-Organisationen, Fachbücher von Yasmine BassenMit der steigenden Konkurrenz um Mittel nehmen auch die Bemühungen von Nonprofit-Organisationen (NPOs) um Transparenz ihrer Organisationstätigkeiten zu. Zur Transparenz gehören Informationen zur finanziellen Lage der Organisation. NPOs sind indes nicht nur national, sondern auch international organisiert. Aus diesem Grund steigt auch das Bedürfnis nach einer internationalen Rechnungslegung. Wollen Nonprofit-Organisationen einen Abschluss nach internationalen Rechnungslegungsstandards aufstellen, so können sie auf die International Financial Reporting Standards (IFRS) zurückgreifen. Die IFRS wurden indes für gewinnorientierte Unternehmen entwickelt und so können sich bezüglich der Anwendung durch NPOs Probleme ergeben. Die Verfasserin untersucht aus diesem Grund ausführlich, inwieweit und wie Nonprofit-Organisationen konkret die IFRS anwenden können. Die Arbeit bietet insofern NPOs, die die IFRS freiwillig anwenden möchten, eine Entscheidungs- und Anwendungshilfe.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Internationale Rechnungslegung
-
Handelsrechtliche Rechnungslegung, Fachbücher von Sven SchäferDas Lehrbuch stellt umfassend die Ansatz-, Bewertungs- und Ausweisregelungen sowie Grundlagen der handelsrechtlichen Rechnungslegung für Zwecke der Erstellung des Jahresabschlusses und Lageberichts dar. Zur Erhöhung des Verständnisses der komplexen Inhalte finden sich eine Vielzahl in den Text integrierter Beispiele. Am Buchende finden sich darüber hinaus Übungsaufgaben mit Lösungshinweisen zur Vertiefung und Klausurvorbereitung. Die 2. Auflage dient der Aktualisierung und ergänzt den Inhalt insbesondere um die Rechnungslegung von Pensionsrückstellungen und Derivaten sowie die Bilanzierung von Sicherungsbeziehungen.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
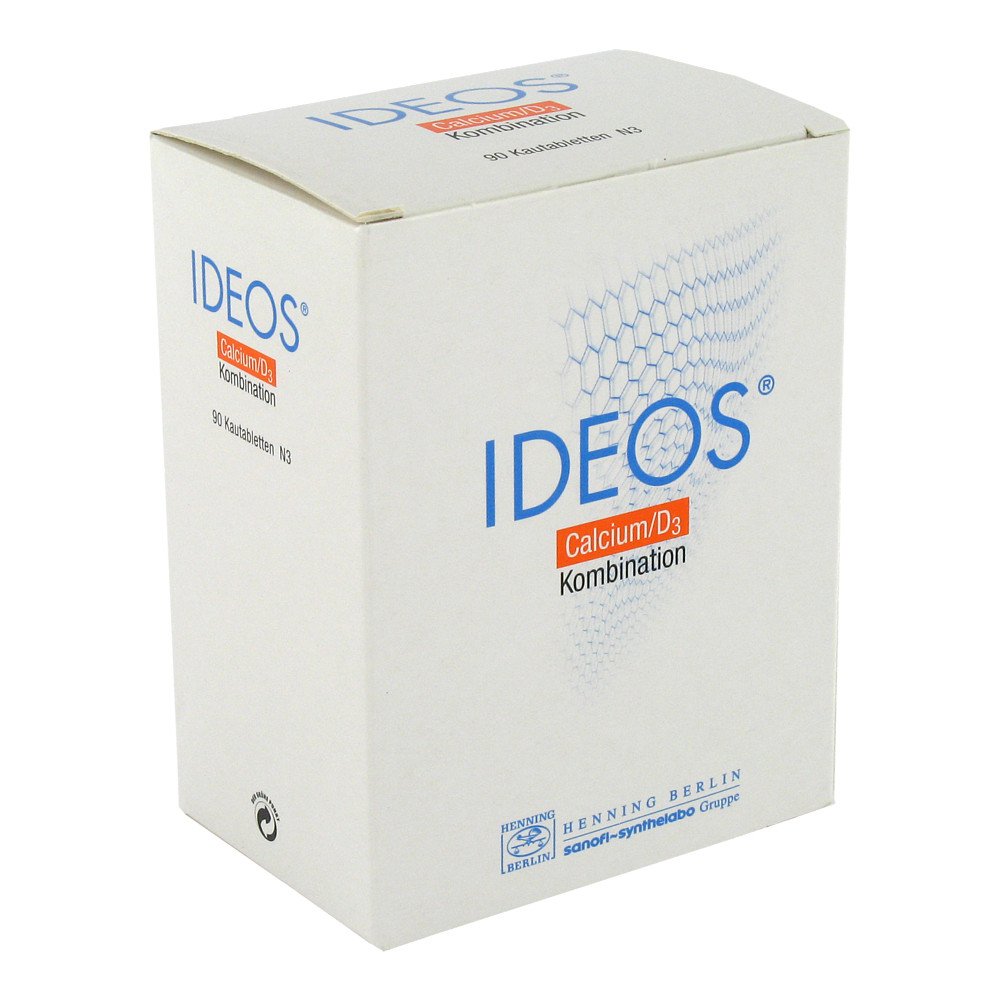
LABORATOIRE INNOTECH INTERNATIONAL Ideos 500mg/400 internationale Einheiten 08523849Anwendungsgebiet von Ideos 500mg/400 internationale EinheitenDas Arzneimittel sind Kautabletten, die Calcium und Vitamin D3 enthalten - zwei wichtige Substanzen für den Knochenaufbau.Das Präparat wird eingenommenzur Vorbeugung und Behandlung von Calcium- und Vitamin-D-Mangelzuständen bei älteren Menschenals Ergänzung zur Unterstützung einer spezifischen Osteoporosetherapie für Patienten, bei denen das Risiko eines Vitamin-D- und Calciummangels besteht.Wenn Sie sich nicht besser oder gar schlechter fühlen, wenden Sie sich an Ihren Arzt.Wirkstoffe / Inhaltsstoffe / Zutaten1250 mg Calcium carbonat500 mg Calcium Ion0.01 mg Colecalciferol400 IE Colecalciferolalpha-Tocopherol Hilfstoff (+)Gelatine Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K30 Hilfstoff (+)1.53 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)0.3 mg Sojabohnenöl, part. hydriert Hilfstoff (+)475 mg Sorbitol Hilfstoff (+)Xylitol Hilfstoff (+)Zitronen Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Natrium dihydrogencitrat Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Butylhydroxyanisol Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie allergisch gegen Calcium, Vitamin D oder einen der sonstigen Bestandteile dieses Arzneimittels sindwenn Sie einen zu hohen Calciumgehalt im Blut oder Urin habenwenn Sie eine schwere Nierenfunktionsstörung habenwenn Sie Nierensteine habenwenn der Vitamin-D-Gehalt Ihres Blutes zu hoch ist.DosierungNehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein.Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt zweimal täglich eine Kautablette. Wenn Sie eine größere Menge eingenommen haben, als Sie solltenWenn Sie mehr eingenommen haben als Sie sollten, wenden Sie16,16 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
LABORATOIRE INNOTECH INTERNATIONAL Ideos 500mg/400 internationale Einheiten 00578182Anwendungsgebiet von Ideos 500mg/400 internationale EinheitenBei dem Arzneimittel handelt es sich um Kautabletten, die Calcium und Vitamin D3 enthalten - zwei wichtige Substanzen für den Knochenaufbau.Das Arzneimittel wird eingenommen:zur Vorbeugung und Behandlung eines Calcium- und Vitamin-D-Mangels bei älteren Menschenals Ergänzung zur Unterstützung einer spezifischen Osteoporosetherapie für Patienten, bei denen das Risiko eines Vitamin-D- und Calciummangels besteht.Wirkstoffe / Inhaltsstoffe / Zutaten1250 mg Calcium carbonat500 mg Calcium Ion0.01 mg Colecalciferol400 IE Colecalciferolalpha-Tocopherol Hilfstoff (+)Gelatine Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Pflanzenöl, teilhydriert Hilfstoff (+)Povidon K30 Hilfstoff (+)Saccharose Hilfstoff (+)Sorbitol Hilfstoff (+)Xylitol Hilfstoff (+)Zitronen Aroma Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie überempfindlich (allergisch) gegen Calcium, Vitamin D oder einen der sonstigen Bestandteile sindwenn Sie einen zu hohen Calciumgehalt im Blut oder Urin habenwenn Sie calciumhaltige Nierensteine habenwenn die Funktion Ihrer Nieren gestört istwenn der Vitamin-D-Gehalt Ihres Blutes zu hoch ist.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Die übliche Dosis ist zweimal täglich eine Tablette. Wenn Sie eine größere Menge eingenommen haben, als Sie solltenWenn Sie möglicherweise eine größere Menge des Arzneimittels eingenommen haben als Sie sollten, sprechen Sie bitte unverzüglich mit Ihrem Arzt oder Apotheker.Zu den Symptomen einer Hyperkalzämie (erhöhter Calciumgehalt des Blutes) zählen Appetitlosigkeit, Übelkeit, Erbrechen, Verstopfung, Bauchschmerzen, Muskelschwäche, Benommenheit und Verwirrtheit, extremes Durstgefühl, übermäßige oder ungewöhnlich starke Urinproduktion und/oder häufiges Wasserlassen und Knochenschme6,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.